Thay đổi địa chỉ trên hóa đơn điện tử là thủ tục bắt buộc ngay sau khi doanh nghiệp hoàn tất đổi địa chỉ trên giấy phép kinh doanh, thực hiện qua Mẫu 01/ĐKTĐ-HĐĐT theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC, hai văn bản đã chính thức thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP kể từ 01/07/2026.
Bài viết dưới đây hướng dẫn đầy đủ thủ tục đăng ký thay đổi thông tin, cách xử lý hóa đơn đã lỡ xuất với địa chỉ cũ và mức phạt hiện hành nếu chậm cập nhật.
Điểm chính cần nhớ:
- Thay đổi địa chỉ trên hóa đơn điện tử là thủ tục bắt buộc sau khi hoàn tất đổi địa chỉ trên giấy phép kinh doanh.
- Căn cứ pháp lý hiện hành là Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC (hiệu lực từ 01/07/2026), thay cho Nghị định 123/2020/NĐ-CP.
- Đăng ký thay đổi thông tin trước khi xuất hóa đơn mới dùng Mẫu 01/ĐKTĐ-HĐĐT.
- Hóa đơn đã lỡ xuất sai địa chỉ xử lý bằng Mẫu 04/SS-HĐĐT, không cần lập lại hóa đơn.
- Mức phạt chậm cập nhật thông tin hóa đơn điện tử áp dụng theo Nghị định 125/2020/NĐ-CP đã sửa đổi bởi Nghị định 310/2025/NĐ-CP.
Có bắt buộc phải thay đổi địa chỉ trên hóa đơn điện tử không?
Có. Theo Nghị định 254/2026/NĐ-CP, đồng thời phải khớp hoàn toàn với thông tin trên Giấy chứng nhận đăng ký doanh nghiệp.
Vì vậy, ngay sau khi hoàn tất thủ tục đổi địa chỉ tại cơ quan đăng ký kinh doanh, doanh nghiệp bắt buộc phải cập nhật lại địa chỉ trên hóa đơn điện tử trước khi tiếp tục xuất hóa đơn cho khách hàng, đối tác.
Đây là quy định kế thừa tinh thần của Nghị định 123/2020/NĐ-CP trước đây, nhưng từ 01/07/2026 căn cứ pháp lý chính thức đã chuyển sang Nghị định 254/2026/NĐ-CP và văn bản hướng dẫn là Thông tư 91/2026/TT-BTC, thay thế toàn bộ Nghị định 123/2020/NĐ-CP, Điều 1 Nghị định 41/2022/NĐ-CP, Nghị định 70/2025/NĐ-CP và Thông tư 78/2021/TT-BTC (Theo Nghị định 254/2026/NĐ-CP, Điều 43).
2 trường hợp thay đổi địa chỉ trên hóa đơn điện tử cần biết
Nhiều doanh nghiệp nhầm lẫn giữa hai tình huống hoàn toàn khác nhau, dẫn đến dùng sai biểu mẫu khi làm việc với cơ quan thuế. Bảng dưới đây giúp phân biệt rõ:
|
Tình huống |
Áp dụng khi | Biểu mẫu sử dụng |
Có cần lập lại hóa đơn? |
| (1) Đăng ký thay đổi thông tin sử dụng hóa đơn điện tử | Trước khi phát sinh hóa đơn mới, ngay sau khi có địa chỉ mới trên GPKD | Mẫu 01/ĐKTĐ-HĐĐT | Không phát sinh — đây là đăng ký, chưa có hóa đơn nào bị ảnh hưởng |
| (2) Xử lý hóa đơn đã lỡ xuất với địa chỉ cũ hoặc sai | Sau khi phát hiện một hóa đơn cụ thể đã lập sai địa chỉ | Mẫu 04/SS-HĐĐT | Không, chỉ cần thông báo sai sót |
Nếu bạn đang tìm cách xử lý một hóa đơn đầu vào cụ thể ghi địa chỉ cũ của người bán hoặc người mua, tình huống (2) mới là phần bạn cần — chi tiết ở mục dưới đây.
Thủ tục đăng ký thay đổi thông tin sử dụng hóa đơn điện tử
Khi doanh nghiệp vừa có địa chỉ mới và cần cập nhật trước khi xuất hóa đơn tiếp theo. Căn cứ Điều 6 Thông tư 91/2026/TT-BTC, các bước thực hiện gồm:
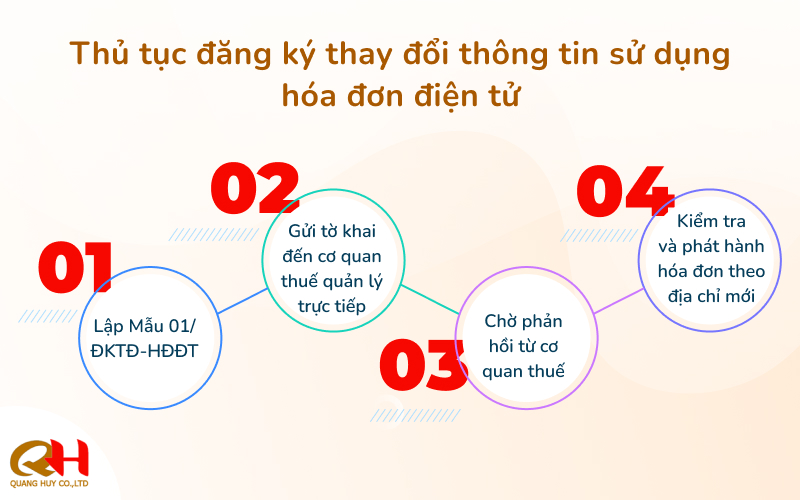
- Lập Mẫu 01/ĐKTĐ-HĐĐT (Phụ lục III, Thông tư 91/2026/TT-BTC) qua Hệ thống thông tin quản lý thuế hoặc qua tổ chức cung cấp dịch vụ hóa đơn điện tử đang sử dụng. Thông tin địa chỉ khai báo phải khớp chính xác với Giấy chứng nhận đăng ký doanh nghiệp.
- Gửi tờ khai đến cơ quan thuế quản lý trực tiếp. Trường hợp thay đổi địa chỉ làm thay đổi cơ quan thuế quản lý (khác quận, khác tỉnh), tờ khai vẫn gửi theo cùng một mẫu, không cần nộp thêm bảng kê hóa đơn chưa sử dụng như quy định cũ.
- Chờ phản hồi từ cơ quan thuế, thể hiện qua Mẫu 01/TB-TNĐT (thông báo tiếp nhận/không tiếp nhận) gửi qua email đã đăng ký hoặc qua tổ chức cung cấp dịch vụ hóa đơn điện tử.
- Kiểm tra kết quả và phát hành hóa đơn theo địa chỉ mới. Chỉ khi tờ khai được chấp nhận, doanh nghiệp mới được xuất hóa đơn điện tử với địa chỉ đã cập nhật.
Trong suốt thời gian chờ cơ quan thuế phản hồi, doanh nghiệp không nên xuất hóa đơn mới để tránh trường hợp hóa đơn bị lập với địa chỉ chưa được ghi nhận chính thức.
Trường hợp hóa đơn đã xuất sai địa chỉ
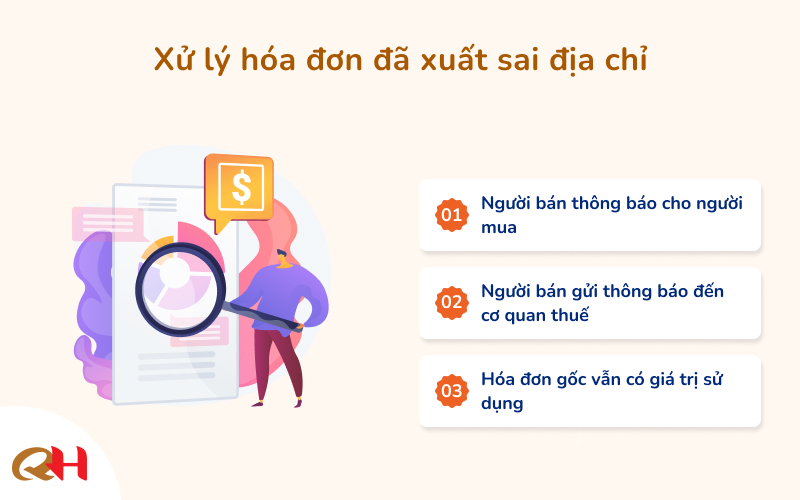
Áp dụng khi phát hiện một hóa đơn cụ thể đã lập với địa chỉ cũ hoặc ghi sai địa chỉ, dù là hóa đơn đầu ra hay hóa đơn đầu vào từ phía đối tác. Theo điểm a khoản 1 Điều 10 Thông tư 91/2026/TT-BTC, nếu hóa đơn chỉ sai về tên, địa chỉ hoặc số tiền bằng chữ và không sai mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế hoặc hàng hóa thì xử lý như sau:
- Người bán thông báo cho người mua về việc hóa đơn đã lập sai địa chỉ. Không cần lập lại hóa đơn mới.
- Người bán gửi thông báo đến cơ quan thuế theo Mẫu 04/SS-HĐĐT (Phụ lục III, Thông tư 91/2026/TT-BTC), nêu rõ nội dung sai sót cần điều chỉnh.
- Hóa đơn gốc vẫn có giá trị sử dụng, không cần điều chỉnh hay thay thế, vì sai sót không ảnh hưởng đến số thuế, giá trị hàng hóa hay nghĩa vụ thuế.
Trường hợp hóa đơn sai sót liên quan đến mã số thuế, số tiền, thuế suất hoặc hàng hóa — khác với trường hợp chỉ sai địa chỉ — người bán bắt buộc phải lập hóa đơn điều chỉnh hoặc hóa đơn thay thế theo quy định riêng tại Điều 10 Thông tư 91/2026/TT-BTC, không thuộc phạm vi bài viết này.
Đối với hóa đơn đầu vào ghi địa chỉ cũ của bên bán, doanh nghiệp mua hàng không cần yêu cầu hủy hoặc lập lại hóa đơn — chỉ cần đề nghị bên bán gửi thông báo sai sót theo Mẫu 04/SS-HĐĐT là đủ căn cứ để hóa đơn tiếp tục được chấp nhận khi kê khai thuế.
Mức xử phạt khi chậm cập nhật địa chỉ trên hóa đơn điện tử
Mức phạt vi phạm hành chính liên quan đến chậm hoặc không cập nhật thông tin hóa đơn điện tử hiện áp dụng theo Nghị định 125/2020/NĐ-CP, đã được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP, có hiệu lực từ 16/01/2026. So với quy định cũ, Nghị định 310/2025/NĐ-CP mở rộng khung phạt và áp dụng cách tính lũy tiến theo số lượng hóa đơn vi phạm.
|
Mức độ vi phạm |
Khung phạt tham khảo |
| Vi phạm ở quy mô nhỏ, số lượng hóa đơn ít | Từ 10.000.000 – 30.000.000 đồng |
| Vi phạm ở quy mô lớn hơn, nhiều hóa đơn | Từ 30.000.000 – 50.000.000 đồng |
| Không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định, từ 50 số hóa đơn trở lên | Từ 60.000.000 – 80.000.000 đồng |
| Mức phạt tối đa với tổ chức vi phạm thủ tục thuế, hóa đơn (khung trần) | Lên đến 2.000.000.000 đồng tùy hành vi |
Mức phạt cụ thể phụ thuộc vào hành vi và số lượng hóa đơn liên quan, doanh nghiệp nên rà soát kỹ theo từng trường hợp thực tế thay vì áp dụng chung một khung. Nghị định 310/2025/NĐ-CP cũng quy định điều khoản chuyển tiếp: hành vi vi phạm đã kết thúc trước 16/01/2026 áp dụng quy định tại thời điểm vi phạm; hành vi đang diễn ra nhưng bị phát hiện sau ngày này áp dụng theo quy định mới.
Lưu ý quan trọng khi thay đổi địa chỉ trên hóa đơn điện tử
- Không xuất hóa đơn trong thời gian chờ duyệt Mẫu 01/ĐKTĐ-HĐĐT. Hóa đơn xuất trong giai đoạn này có nguy cơ bị coi là sai sót vì địa chỉ chưa được cơ quan thuế ghi nhận chính thức.
- Không nhầm lẫn giữa hai biểu mẫu: Dùng Mẫu 01/ĐKTĐ-HĐĐT để đăng ký thông tin mới, dùng Mẫu 04/SS-HĐĐT để xử lý hóa đơn cụ thể đã lỡ sai. Dùng sai mẫu có thể khiến cơ quan thuế từ chối tiếp nhận hồ sơ.
- Chỉ thực hiện thủ tục hóa đơn sau khi đã hoàn tất đổi địa chỉ tại cơ quan đăng ký kinh doanh và cơ quan thuế không làm song song để tránh sai lệch dữ liệu giữa các hệ thống.
- Thông báo địa chỉ mới cho khách hàng, đối tác để tránh thất lạc chứng từ hoặc nhầm lẫn khi giao dịch trong giai đoạn chuyển đổi.
Nếu doanh nghiệp của bạn vừa thay đổi địa chỉ và cần rà soát đồng thời cả hồ sơ đăng ký kinh doanh lẫn hệ thống hóa đơn điện tử, liên hệ dịch vụ kế toán của Thuế Quang Huy để được hỗ trợ trọn gói, đúng quy định mới nhất.
Dịch vụ kế toán toán diện cho doanh nghiệp của Thuế Quang Huy
Thuế Quang Huy là đơn vị chuyên cung cấp dịch vụ kế toán, thuế và tư vấn pháp lý doanh nghiệp, hoạt động từ năm 2011 dưới sự dẫn dắt của CEO Lưu Văn Tuấn.
Với hơn 15 năm kinh nghiệm và đội ngũ 45+ chuyên viên kế toán, kiểm toán và pháp lý, chúng tôi cung cấp dịch vụ kế toán trọn gói cho doanh nghiệp ở mọi quy mô — từ ghi sổ, kê khai thuế định kỳ, lập báo cáo tài chính đến xử lý các nghiệp vụ phát sinh khi doanh nghiệp thay đổi thông tin đăng ký, bao gồm cả việc cập nhật hệ thống hóa đơn điện tử theo đúng quy định hiện hành.
Ưu điểm dịch vụ kế toán của Thuế Quang Huy so với doanh nghiệp tự thực hiện
So với việc doanh nghiệp tự quản lý sổ sách và hóa đơn nội bộ, sử dụng dịch vụ kế toán trọn gói của Thuế Quang Huy mang lại một số lợi thế rõ rệt:
- Cập nhật pháp lý theo thời gian thực: đội ngũ chuyên viên theo dõi sát các văn bản mới như Nghị định 254/2026/NĐ-CP hay Thông tư 91/2026/TT-BTC ngay khi có hiệu lực, giúp doanh nghiệp không bỏ lỡ mốc thời hạn và tránh rủi ro bị xử phạt do áp dụng văn bản đã hết hiệu lực.
- Xử lý đồng thời nhiều thủ tục liên quan: khi doanh nghiệp đổi địa chỉ, việc cập nhật giấy phép kinh doanh, đăng ký thuế và hóa đơn điện tử thường phải làm song song; đội ngũ Thuế Quang Huy xử lý đồng bộ để tránh sai lệch dữ liệu giữa các hệ thống.
- Giảm thiểu rủi ro sai sót hóa đơn: với kinh nghiệm xử lý thực tế nhiều tình huống hóa đơn sai sót, đội ngũ tư vấn giúp doanh nghiệp chọn đúng biểu mẫu (Mẫu 01/ĐKTĐ-HĐĐT hay Mẫu 04/SS-HĐĐT) ngay từ đầu, tránh hồ sơ bị cơ quan thuế từ chối.
- Tiết kiệm thời gian và chi phí vận hành: doanh nghiệp không cần bố trí nhân sự kế toán chuyên trách theo dõi từng thay đổi pháp lý, thay vào đó tập trung nguồn lực cho hoạt động kinh doanh cốt lõi.
Quy trình dịch vụ kế toán tại Thuế Quang Huy
Quy trình hỗ trợ được thực hiện theo 4 bước:
- Khảo sát và rà soát hiện trạng: kiểm tra hồ sơ đăng ký kinh doanh, đăng ký thuế và hệ thống hóa đơn điện tử hiện tại của doanh nghiệp để xác định các thủ tục cần thực hiện.
- Tư vấn và lập hồ sơ: hướng dẫn hoặc trực tiếp thực hiện các thủ tục liên quan, ví dụ thay đổi địa chỉ trên giấy phép kinh doanh, thay đổi địa chỉ công ty, hoặc đăng ký thay đổi thông tin hóa đơn điện tử.
- Triển khai và theo dõi kết quả nộp hồ sơ đến cơ quan có thẩm quyền, theo dõi tiến độ xử lý và kiểm tra kết quả trên hệ thống thuế cho đến khi được chấp nhận.
- Bàn giao và đồng hành định kỳ bàn giao kết quả cho doanh nghiệp, đồng thời tiếp tục hỗ trợ kê khai thuế, báo cáo tài chính và cập nhật các thay đổi pháp lý phát sinh sau đó.
Liên hệ với Thuế Quang Huy để được khảo sát hiện trạng và nhận báo giá chi tiết miễn phí.
Thay đổi địa chỉ trên hóa đơn điện tử là thủ tục bắt buộc và cần thực hiện đúng trình tự theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC hiện hành — phân biệt rõ giữa đăng ký thông tin mới (Mẫu 01/ĐKTĐ-HĐĐT) và xử lý hóa đơn đã lỡ xuất sai (Mẫu 04/SS-HĐĐT) để tránh sai sót và rủi ro bị xử phạt.
Nếu doanh nghiệp bạn cần hỗ trợ thực hiện đồng thời thủ tục đổi địa chỉ và cập nhật hệ thống hóa đơn điện tử, đội ngũ chuyên gia của Thuế Quang Huy — với hơn 15 năm kinh nghiệm và 45+ chuyên viên — sẵn sàng đồng hành cùng doanh nghiệp bạn.
Câu hỏi thường gặp về thay đổi địa chỉ trên hóa đơn?
Có bắt buộc phải thay đổi địa chỉ trên hóa đơn điện tử không?
Có. Địa chỉ trên hóa đơn điện tử phải khớp hoàn toàn với Giấy chứng nhận đăng ký doanh nghiệp theo Nghị định 254/2026/NĐ-CP, nên doanh nghiệp bắt buộc phải cập nhật ngay sau khi hoàn tất đổi địa chỉ trên giấy phép kinh doanh, trước khi tiếp tục xuất hóa đơn.
Thông báo thay đổi địa chỉ trên hóa đơn điện tử dùng mẫu nào?
Doanh nghiệp dùng Mẫu 01/ĐKTĐ-HĐĐT theo Phụ lục III Thông tư 91/2026/TT-BTC để đăng ký thay đổi thông tin sử dụng hóa đơn điện tử, gửi qua Hệ thống thông tin quản lý thuế hoặc qua tổ chức cung cấp dịch vụ hóa đơn điện tử.
Hóa đơn đầu vào ghi địa chỉ cũ của người bán có được chấp nhận không?
Có. Nếu hóa đơn chỉ sai địa chỉ mà không sai mã số thuế, số tiền, thuế suất hay hàng hóa, hóa đơn vẫn có giá trị sử dụng sau khi bên bán gửi thông báo sai sót theo Mẫu 04/SS-HĐĐT đến cơ quan thuế, không cần lập lại hóa đơn.
Điều chỉnh địa chỉ trên hóa đơn điện tử có cần lập hóa đơn mới không?
Không. Theo Điều 10 Thông tư 91/2026/TT-BTC, trường hợp hóa đơn chỉ sai tên hoặc địa chỉ, người bán chỉ cần thông báo cho người mua và gửi Mẫu 04/SS-HĐĐT đến cơ quan thuế, không phải lập lại hóa đơn.
Trong lúc chờ duyệt thay đổi địa chỉ có được xuất hóa đơn không?
Không nên. Trong thời gian chờ cơ quan thuế phản hồi Mẫu 01/ĐKTĐ-HĐĐT, hóa đơn xuất ra có nguy cơ bị coi là sai sót vì địa chỉ mới chưa được ghi nhận chính thức trên hệ thống.
Chậm thông báo thay đổi thông tin hóa đơn điện tử bị phạt bao nhiêu?
Mức phạt áp dụng theo Nghị định 125/2020/NĐ-CP đã sửa đổi bởi Nghị định 310/2025/NĐ-CP (hiệu lực từ 16/01/2026), dao động tùy hành vi và số lượng hóa đơn liên quan, với mức trần có thể lên đến 2 tỷ đồng đối với tổ chức.